Un bailleur, un assureur, un futur employeur, un client un peu curieux… On vous demande un relevé de compte. Vous hésitez. Est-ce vraiment une bonne idée ? Réponse courte : oui, c’est dangereux si vous l’envoyez tel quel. Non, si vous savez ce que vous montrez.
Un relevé de compte, c’est un peu votre journal intime, avec les chiffres en plus. Il dit tout : vos revenus, vos dépenses, vos dettes, vos abonnements, et parfois même vos choix de vie. Le vrai danger, ce n’est pas tant le fichier que ce que vous laissez visible dans le fichier. On va démêler ça.
Pourquoi on vous demande un relevé ? (Et pourquoi c’est parfois légitime)
Le réflexe du banquier : la vérification d’identité et de solvabilité
Quand c’est votre banque qui le demande, il y a souvent une bonne raison. Pour un prêt, elle doit vérifier votre capacité de remboursement (que vous pouvez démontrer avec un compte de résultat prévisionnel). Pour l’ouverture d’un compte, elle doit connaître son client et l’origine des fonds. C’est réglementaire. Vous n’êtes pas obligé d’accepter, mais vous restez libre de signer ou pas.
Le banquier n’a pas besoin que vous lui racontiez votre vie. Il doit juste vérifier que votre projet tient debout.
Le piège du bailleur et de l’assureur : la clause intrusive
Le bailleur, lui, veut une chose : que vous payiez le loyer. C’est normal. Mais pour le savoir, il a des outils propres : fiches de paie, contrat de travail, avis d’imposition, garant. Il n’a pas à connaître vos achats de la semaine.
L’assureur, c’est le même combat. Pour prélever une cotisation, un RIB suffit. Pour évaluer un risque, il a un questionnaire, pas vos relevés. Dès qu’un contrat contient une clause qui permet de demander vos relevés bancaires complets, levez l’oreille. C’est souvent une clause intrusive, disproportionnée et parfaitement contestable.
Les 3 risques réels quand vous envoyez un relevé brut
Un relevé brut, c’est un relevé où tout est lisible : nom, adresse, IBAN, solde, opérations, découverts. Voilà ce qui peut arriver.
Le vol d’identité par revente de données (le vrai danger, pas le piratage)
On imagine un pirate qui intercepte un mail. En vrai, le plus souvent, le document part volontairement. Or un relevé complet se revend très bien. Il donne tout ce qu’il faut pour rendre une arnaque crédible : votre identité, votre adresse, votre IBAN, votre solde et vos habitudes.
Ce n’est pas le fichier qui est dangereux. C’est ce qu’une autre personne peut en faire.
Le relevé comme outil de négociation contre vous (le DSO et la marge)
Un relevé n’est jamais neutre. Il sert aussi à estimer votre marge de manœuvre. Si votre solde est confortable, un vendeur peut augmenter son prix. Si votre trésorerie est tendue, un client peut être moins pressé de vous payer.
Pour les indépendants, c’est encore plus parlant. Le relevé montre vos encaissements, vos à-coups et votre DSO, c’est-à-dire le délai moyen de paiement de vos clients. Un acheteur un peu attentif peut comparer vos ventes et vos achats pour deviner vos marges. Et devinez quoi : il ne s’en servira pas pour vous augmenter.
L’erreur fatale : oublier de masquer le solde et les opérations en attente
Le solde exact, c’est la première chose que je masque. Il ne concerne personne, sauf vous et votre banque. Ensuite, je regarde les opérations en attente. Elles révèlent vos engagements : un loyer, un crédit, un abonnement ou une dette. C’est exactement ce qu’un interlocuteur curieux peut utiliser contre vous.
Le solde exact et les opérations en attente ne partent jamais. C’est ma règle absolue.
Ma méthode pour sécuriser l’envoi (et garder la main)
Avant d’ouvrir le PDF, lisez la demande. Une demande légitime précise l’usage : « vérifier vos revenus sur trois mois ». Une demande floue du type « envoyez-moi vos relevés, on verra » doit déjà vous alerter.
Voici ma routine. Elle prend cinq minutes et elle évite 90 % des problèmes. Parce que la plupart des incidents viennent d’un manque de personnalisation du document, pas d’une fuite chez le destinataire.
La personnalisation systématique : PDF natif, pas photo, pas scan en noir et blanc
- Téléchargez le PDF depuis l’espace client de votre banque. C’est un PDF natif, donc facile à modifier proprement.
- Ne prenez pas une photo de votre écran. Elle traîne des reflets et parfois des informations autour.
- Ne scannez pas un relevé en noir et blanc. Si vous masquez des zones puis l’imprimez, le résultat peut laisser des traces grises.
Si l’envoi passe par email, protégez le PDF avec un mot de passe. Communiquez-le par téléphone, pas dans le même message.
L’astuce du « surlignage » : quelles lignes garder, quelles lignes masquer
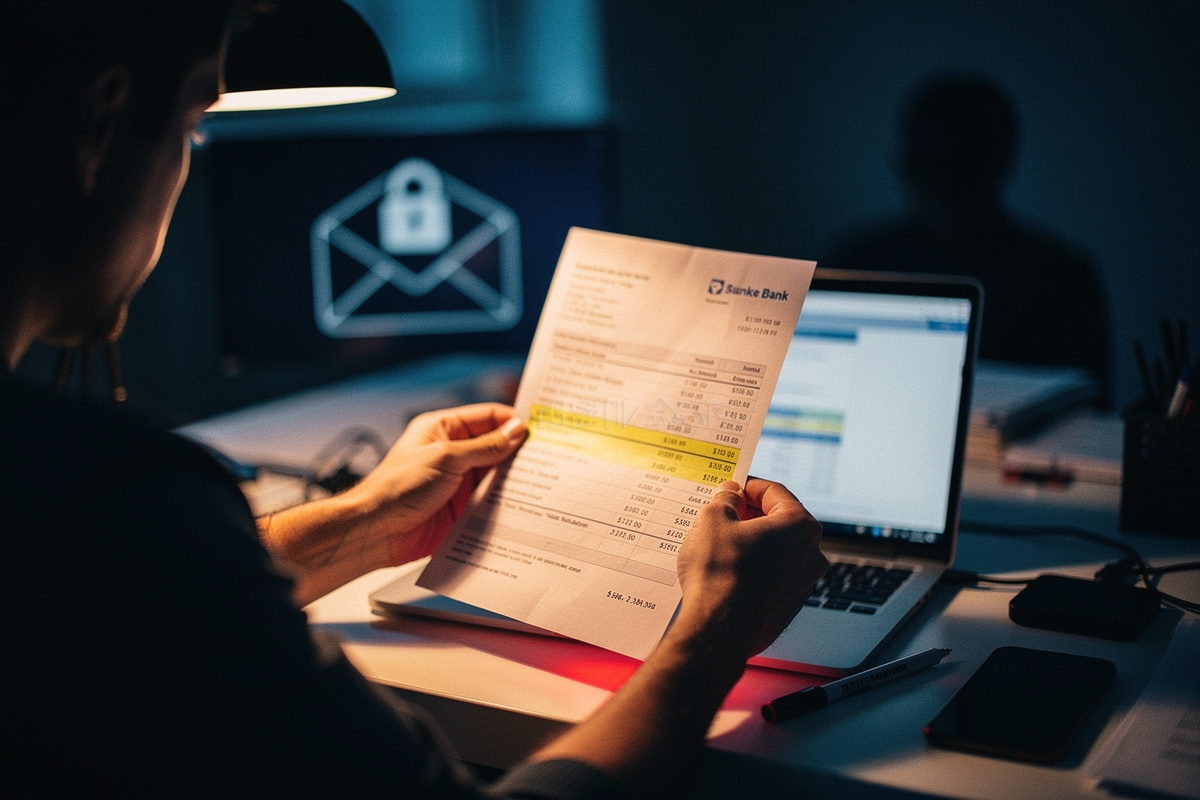
Le surlignage, c’est pour mettre en valeur une ligne, pas pour cacher le reste. Je surligne ce que je veux montrer, par exemple la ligne « Salaire » ou « Virement reçu ». Puis je masque tout le reste avec un rectangle opaque.
Attention au surligneur jaune : il ne cache rien. Il fait juste passer l’information au second degré. Pour masquer, il faut un vrai bloc noir, et il faut vérifier que le texte n’est plus sélectionnable.
| Ce que je garde visible | Ce que je masque |
|---|---|
| Votre nom, la période du relevé | Le solde final exact |
| La ligne de revenu utile | Toutes les autres opérations |
| Le type de compte | L’IBAN, sauf si le document sert aussi de RIB |
| Le total des crédits si on vérifie un seuil | Découverts, dettes, incidents, mentions litigieuses |
C’est ce que j’appelle un relevé personnalisé : un document qui répond à la question posée, sans ouvrir toute votre vie.
L’alternative propre : le RIB et l’attestation de situation, quand c’est suffisant
Avant d’envoyer un relevé, demandez-vous si un autre document suffit. Le RIB, par exemple, donne l’IBAN et le BIC. Pas une seule opération. Parfait pour recevoir un salaire ou payer une facture.
L’attestation de situation de compte, elle, confirme que vous avez un compte ouvert. Elle peut indiquer un solde, mais elle ne détaille pas vos dépenses. Votre banque peut vous la délivrer. C’est parfois le bon compromis.
Dans la plupart des cas, un RIB, des fiches de paie ou un avis d’imposition suffisent. Le relevé complet, ce n’est pas le premier réflexe, c’est le dernier recours.
Quand vous pouvez refuser (et comment le dire sans casser la relation)
Vous avez le droit de dire non. Encore faut-il savoir pourquoi, et comment le dire sans fermer la porte.
Le cadre légal : la demande disproportionnée et le secret bancaire relatif
La collecte d’un relevé bancaire complet n’est pas interdite en soi. Mais elle est encadrée. Le RGPD impose une collecte minimale : on ne demande que les données nécessaires à un objectif précis. Un bailleur a besoin de savoir si vous payez votre loyer, pas de connaître vos habitudes. Un employeur a besoin d’un RIB pour vous verser votre salaire, pas de votre historique.
Une administration a le droit de demander des justificatifs, mais elle aussi doit respecter le principe de proportionnalité. Elle n’a pas besoin de votre historique d’achats pour calculer un impôt.
Le secret bancaire, lui, protège vos relations avec votre banque. Un tiers ne peut pas exiger un accès complet sans un motif légitime et proportionné. Vous pouvez choisir d’ouvrir la porte, mais vous pouvez aussi n’ouvrir qu’un couloir.
Si la demande vous semble disproportionnée, posez une simple question : « Pouvez-vous m’indiquer l’usage exact de ce document ? » Un interlocuteur sérieux répond clairement. Un fraudeur, lui, insiste.
La réponse type que j’utilise avec mes clients pour recadrer un tiers
Voici une réponse qui fonctionne, à adapter selon votre interlocuteur :
« Bonjour [Nom], je peux vous fournir une preuve de revenus, mais je préfère ne pas transmettre l’intégralité de mes relevés bancaires. Ils contiennent des informations personnelles sans lien avec votre demande. Je vous propose : mes trois dernières fiches de paie, un RIB et/ou une attestation de situation de compte. Si cela ne suffit pas, pouvez-vous me préciser la base légale de votre demande et les informations exactes dont vous avez besoin ? »
Ce n’est ni agressif, ni compliqué. C’est juste la phrase d’une personne qui maîtrise ses données. Un vrai professionnel accepte une version propre. Celui qui insiste pour le fichier brut est souvent un problème.
Cas pratique : le relevé qui a fait capoter une embauche
Je pense à une consultante, appelons-la Claire. Elle décroche un poste de responsable de projet dans une PME. Le dirigeant lui demande trois relevés de compte avant de finaliser l’embauche. Elle envoie ses PDF complets, sans rien masquer.
Le relevé montre des découverts récurrents, un crédit conso et un virement vers un organisme de recouvrement. Le dirigeant ne dit rien. Il « change de périmètre » deux jours plus tard. Le poste s’évapore.
Ce que j’ai appris de cette erreur de transmission
Ce n’était pas un fraudeur. C’était un dirigeant intrusif, et une transmission faite trop vite. Mais l’erreur de fond, c’est l’envoi d’un document brut.
Elle aurait pu envoyer ses fiches de paie, une attestation de compte et un RIB. Elle aurait pu masquer son solde et toutes ses opérations. Elle aurait surtout pu demander pourquoi un relevé complet était nécessaire.
Ne transmettez jamais un document plus large que la question posée. Cette phrase a depuis sauvé beaucoup de mes clients.
Alors, est-il dangereux de donner un relevé de compte ? Oui, si vous l’envoyez brut. Non, si vous le personnalisez, masquez et proposez une alternative. La décision vous appartient.