Le compte 6226, le vrai couteau suisse des prestations intellectuelles
Le compte comptable 6226 est l’un des comptes les plus utilisés du plan comptable français, et pourtant l’un des plus mal compris. Il fait partie de la famille des charges externes, au même titre que le compte 6185, et sert à enregistrer les honoraires versés aux professionnels libéraux : avocats, experts-comptables, consultants, architectes, notaires, huissiers, etc. En clair, dès que vous faites appel à un prestataire qui vous vend du conseil, de l’expertise ou une prestation intellectuelle, c’est ici que ça se passe.
Petite précision importante : ce compte est réservé aux prestations intellectuelles. Pas à la sous-traitance, pas à la publicité, pas aux commissions. Un consultant qui vous aide à définir votre stratégie commerciale, c’est du 6226. Une agence qui imprime vos flyers, c’est un autre compte. Un intermédiaire qui touche une commission sur une vente, c’est encore autre chose.
Le plan comptable français range ces dépenses dans le compte 622 « Rémunérations d’intermédiaires et honoraires ». Le 6226 en est le sous-compte dédié aux honoraires. C’est simple, mais c’est là que les ennuis commencent.
6226 vs 621 : la frontière qui change tout
La confusion la plus fréquente que je vois dans les dossiers de TPE et de PME, c’est la distinction entre le 6226 et le 621. Le 621 concerne la sous-traitance directe. Le 6226 concerne les honoraires. La différence tient à la nature de la prestation : un consultant qui vous apporte un conseil, c’est du 6226. Une entreprise qui fabrique une pièce pour vous, c’est du 621.
Concrètement, si vous faites appel à un expert-comptable pour tenir votre comptabilité, c’est du 6226. Si vous confiez la fabrication de vos meubles à un atelier, c’est du 621. La frontière peut sembler évidente, mais elle est souvent mal appliquée. Et une erreur de classement fausse votre suivi analytique. Pire, elle peut attirer l’attention de l’administration fiscale si elle devient récurrente.
Mon conseil, un peu anti-consensus : ouvrez un sous-compte 6226 par prestataire. Vous aurez une vision claire de vos dépenses par cabinet. Utile pour négocier, pour préparer la DAS 2, et pour justifier le caractère déductible de la charge. C’est un réflexe simple qui vous évitera bien des maux de tête en fin d’exercice.
La mécanique comptable : écritures, TVA et cas particuliers
Passons à la pratique. Une facture d’honoraires se comptabilise en débit du 6226 pour le montant HT, en débit du 44566 pour la TVA déductible, et en crédit du 401 pour le montant TTC. C’est le schéma classique, celui qu’on apprend en première année de compta et qu’on oublie trop vite.
La TVA se récupère sur les honoraires, sauf exceptions. Certains prestataires sont exonérés : c’est le cas des avocats pour certaines activités spécifiques, par exemple. Dans ce cas, pas de TVA à récupérer, et le compte 44566 n’est pas utilisé. Autre cas particulier : les honoraires versés à des prestataires étrangers. Selon la situation, une retenue à la source peut s’appliquer. Là, mieux vaut se faire accompagner, parce que les règles sont complexes et les erreurs coûteuses.
Il y a aussi un piège classique avec les honoraires d’architecte. Ils doivent parfois être immobilisés, pas passés en charges. Tout dépend de l’objet de la prestation. Si l’architecte travaille sur la construction d’un bâtiment destiné à rester dans votre patrimoine, ses honoraires viennent augmenter le coût de l’immobilisation. Si la prestation est ponctuelle et sans lien avec un actif durable, on reste en charge.
Le schéma d’écriture qui passe partout
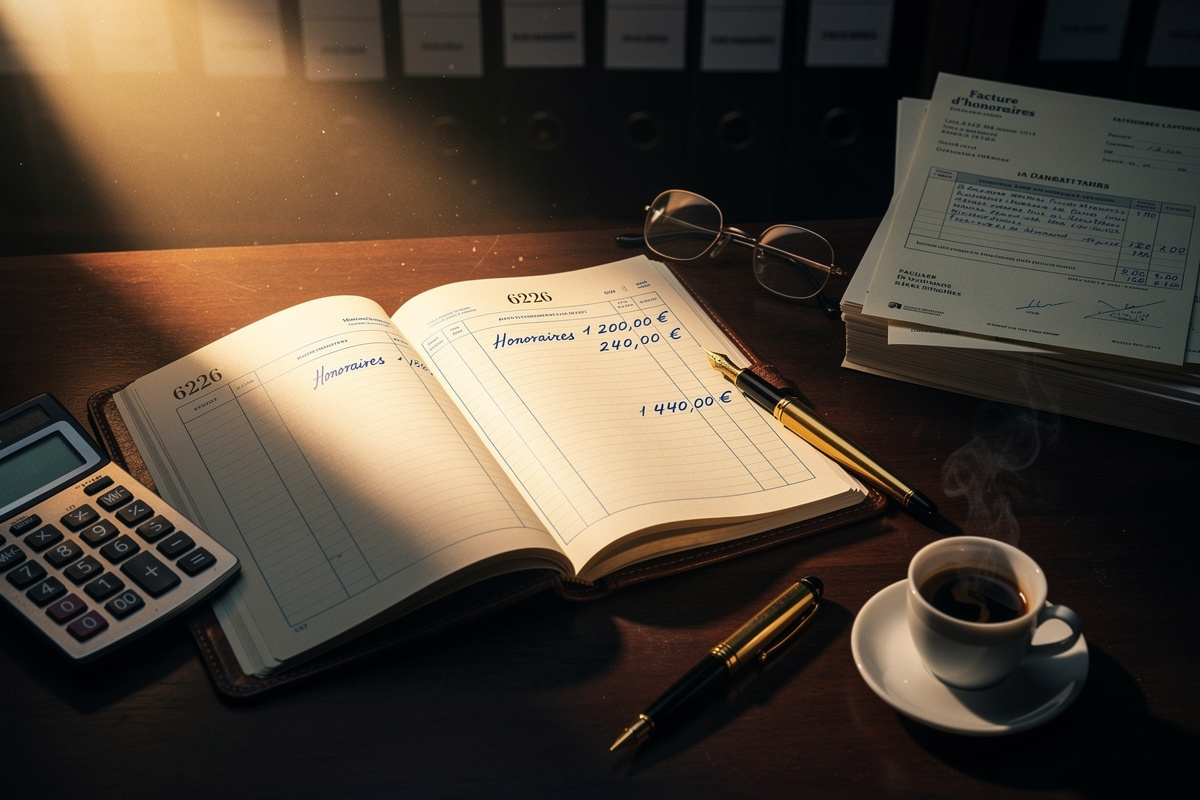
Prenons un exemple chiffré. Vous recevez une facture d’avocat de 1 200 € HT, avec une TVA à 20 %, soit 240 €. Le montant TTC s’élève à 1 440 €. L’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires | 1 200,00 € | |
| 44566 | TVA déductible sur autres biens et services | 240,00 € | |
| 401 | Fournisseur – Cabinet d’avocat | 1 440,00 € |
Rien de sorcier. Mais attention à un détail qui revient souvent : les honoraires non facturés en fin d’exercice. Si la prestation a été réalisée en décembre, mais que la facture arrive en janvier, il faut comptabiliser une facture non parvenue (FNP). Cela permet de rattacher la charge à l’exercice concerné, conformément au principe d’indépendance des exercices. On débite le 6226, on crédite le 408, puis on contre-passe l’écriture à l’ouverture de l’exercice suivant.
Fin d’exercice et déclarations : les obligations qui coûtent cher si on les oublie
La déductibilité fiscale des honoraires n’est pas automatique. Pour être déductible, la dépense doit être justifiée, correspondre à un intérêt direct pour l’activité, et ne pas être excessive. En clair, une facture d’honoraires qui ne correspond à aucune prestation réelle, ou qui est manifestement disproportionnée, peut être remise en cause par l’administration. Gardez toujours vos contrats, vos comptes rendus de mission et vos relevés d’honoraires.
Autre point de vigilance : ne pas confondre honoraires et salaires. Si votre prestataire travaille sous votre subordination, qu’il a des horaires imposés, un lien de subordination et des outils fournis par votre entreprise, ce n’est plus un consultant. C’est un salarié. L’Urssaf peut requalifier la relation et réclamer des cotisations sociales. C’est un risque réel, surtout quand le même prestataire travaille exclusivement pour vous depuis des années.
Je termine sur la DAS 2, la déclaration des honoraires versés. C’est l’obligation la plus oubliée, et celle qui peut coûter cher si on la néglige.
DAS 2 : le seuil que tout le monde ignore
La déclaration DAS 2 concerne les sociétés soumises à l’impôt sur les sociétés et les entreprises industrielles et commerciales. Elle doit être transmise à l’administration fiscale avant le 31 janvier de l’année suivant le paiement des honoraires. Concrètement, pour des honoraires versés en 2026, la déclaration doit partir avant le 31 janvier 2027.
Le seuil est de 1 200 € par bénéficiaire et par an. Si vous versez plus de 1 200 € d’honoraires à un avocat, un consultant ou un expert-comptable, vous devez le déclarer. Ce seuil s’apprécie par prestataire, pas globalement. Une entreprise qui verse 1 500 € à trois consultants différents doit déclarer les trois.
Ma méthode, c’est de générer la DAS 2 directement depuis mon logiciel de comptabilité. Je vérifie les montants par prestataire, je m’assure que les totaux correspondent aux comptes 6226 et 6222, puis je transmets avant la date limite. Un oubli expose à une amende, et c’est le genre de détail qui gâche une fin d’année. Alors, autant le faire proprement.